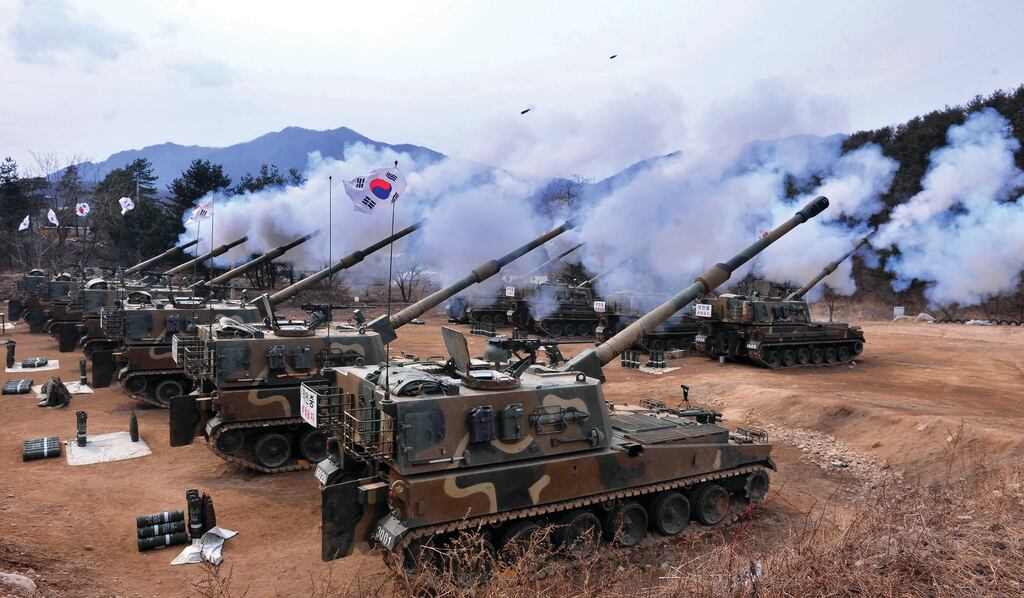
La industria de defensa de Corea del Sur volvió a mostrar una fuerte recuperación durante 2025, luego de dos años de retroceso en sus exportaciones. De acuerdo con cifras dadas a conocer por la Administración del Programa de Adquisiciones de Defensa (DAPA) y fuentes del sector, las ventas externas del rubro alcanzaron los US$ 15.400 millones el año pasado, lo que representa un incremento de 60,4% respecto de 2024.
Si bien el resultado quedó por debajo de la meta oficial de US$ 20.000 millones, el dato confirma un retorno a la senda expansiva de la denominada K-Defense, tras haber registrado un récord histórico de US$ 17.300 millones en 2022, para luego caer a US$ 13.500 millones en 2023 y US$ 9.500 millones en 2024.
Uno de los principales factores detrás de este repunte fue la firma, el 30 de diciembre, de un tercer contrato de ejecución con Polonia por alrededor de US$ 3.730 millones, destinado al suministro de misiles guiados Chunmoo (CGR-080). Varsovia se mantuvo así como el principal comprador del material de defensa surcoreano, concentrando más del 40% del total exportado.
Sin embargo, el crecimiento del sector ya no depende únicamente de un solo mercado. En Europa, Corea del Sur también avanzó con Rumania, país que acordó la compra de 54 obuses autopropulsados K9 y 36 vehículos de reabastecimiento de munición K10, en un contrato valorado en aproximadamente 1,3 billones de wones. A ello se suma la presencia ya consolidada del K9 en países del norte y este de Europa, como Finlandia, Estonia y Noruega, reforzando la posición de Seúl en ese espacio estratégico.
Las perspectivas regionales siguen siendo favorables para otros sistemas surcoreanos, entre ellos el tanque K2 y el vehículo de combate de infantería Redback, plataformas que continúan proyectándose como futuras opciones de exportación dentro del mercado europeo.
En Medio Oriente, el dinamismo también se mantiene. El artículo destaca el potencial de crecimiento de las exportaciones del sistema de defensa antiaérea Cheongung-II, así como de contratos de operación, mantenimiento y soporte logístico (MRO) en países como Arabia Saudita y Emiratos Árabes Unidos, un segmento que podría alcanzar un valor aproximado de 5 billones de wones.
A ello se suman avances en otros destinos, como Estonia con el Chunmoo, Iraq con el Cheongung-II, y Vietnam y Filipinas en el ámbito naval y de apoyo posterior a la venta del FA-50, lo que refleja una diversificación progresiva de la cartera exportadora surcoreana. El número de países destino pasó de siete en 2022 a dieciséis en 2025, un dato que refuerza la idea de una expansión más estructural y menos dependiente de operaciones aisladas.
En el caso de América Latina, el informe identifica a Perú como una cabeza de puente para el avance regional de la industria surcoreana. Allí, HD Hyundai Heavy Industries obtuvo un proyecto naval valorado en 640.000 millones de wones, considerado el mayor acuerdo de exportación naval coreano en la historia de la región. Paralelamente, Hyundai Rotem prevé suministrar 54 tanques K2 y 141 vehículos blindados K808 mediante un contrato de implementación superior a 2 billones de wones.
Este movimiento resulta especialmente relevante, ya que confirma que América Latina comienza a adquirir mayor peso en la estrategia internacional de la industria de defensa surcoreana, no sólo como mercado de oportunidad, sino como espacio para establecer una presencia más permanente.
Otro aspecto destacado del balance 2025 es el efecto que las exportaciones están teniendo sobre la rentabilidad de las principales compañías del sector. Los ingresos combinados de las cuatro grandes firmas de defensa del país —Hanwha Aerospace, Hyundai Rotem, LIG Nex1 y Korea Aerospace Industries (KAI)— alcanzaron 40,45 billones de wones, mientras que la utilidad operativa conjunta llegó a 4,63 billones de wones, ambos máximos históricos.
La mejora en márgenes también ha sido significativa. Hanwha Aerospace elevó su margen operativo desde un 5% en 2021 hasta 11,4% en 2025; Hyundai Rotem alcanzó 17,22%, mientras KAI subió de 2,27% a 7,28%. En el caso de LIG Nex1, la rentabilidad se mantuvo en niveles elevados, entre 7% y 8%. Según el análisis, este fenómeno responde a que los contratos de exportación permiten negociar precios con mayor libertad que los acuerdos internos con el gobierno, donde los márgenes suelen situarse entre 2% y 5%.
En paralelo, las empresas surcoreanas están modificando su estrategia internacional. La lógica de producir en Corea y exportar el producto terminado comienza a dar paso a un modelo más ambicioso, que contempla la instalación de bases productivas en el extranjero, transferencia tecnológica, mantenimiento local y desarrollo de cadenas de suministro en los países clientes. En otras palabras, la industria busca pasar de exportar plataformas a exportar ecosistemas de defensa completos.
Bajo este escenario, distintos análisis en Corea del Sur estiman que las exportaciones de defensa podrían superar los US$ 27.000 millones en 2026, lo que reforzaría la tesis de que el crecimiento del sector ya no responde sólo a una coyuntura favorable, sino a una transformación estructural de largo plazo.
SyD noticias funciona gracias a la ayuda de personas como tu, te invitamos a apoyarnos :